Publicado el 4 de junio de 2024. Por el equipo de SUNIX Capital.
Los principios de dinero para hijos que enseñan muchas familias ricas son seis: que el dinero importa, la diferencia entre activos y pasivos, gastar con un plan, conversar las finanzas en familia, conocer distintas formas de ganar dinero y entender que nadie te debe nada. Se aprenden en casa, mucho antes que en el colegio.
Aquí vas a ver qué significa cada principio, por qué marca diferencias con los años y cómo enseñarlo según la edad de tus hijos.
La educación financiera se aprende en casa porque ni el colegio ni la universidad la enseñan de forma sistemática, así que lo que un niño sabe del dinero viene casi siempre de sus padres. Con los conocimientos también se hereda la relación emocional con la plata, que puede ser muy sana o muy dañina.
Casi todo el mundo está de acuerdo en que las finanzas personales deberían enseñarse desde chico. Pero en la práctica depende de la familia en la que naces. Nicolás Palacios, fundador de SUNIX, lo plantea así en su canal: si te preguntas por qué a algunas personas les va mucho mejor con el dinero que a otras, mira qué les enseñaron cuando eran niños.
La buena noticia es que ninguno de estos principios requiere ser rico para enseñarlo. Requiere hablar del tema.
Hay que enseñar que el dinero importa porque es una herramienta que da opciones: elegir dónde vivir, qué estudiar, cómo ayudar a otros y cómo vivir con menos estrés. Las familias con patrimonio lo tratan como un tema prioritario, crean lo que crean sobre la relación entre dinero y felicidad.
En muchas casas con menos recursos ocurre lo contrario. El dinero no se toca en la mesa, o se minimiza con frases como que la plata no es importante. El problema es que el niño crece sin herramientas para algo que va a condicionar buena parte de su vida adulta, le guste o no.
El matiz importa: enseñar que el dinero es importante no es enseñar a vivir solo para conseguir más. Es enseñar que el dinero bien manejado compra libertad.
Un activo pone dinero en tu bolsillo y un pasivo lo saca. Entender esa diferencia desde chico cambia cómo se gasta: en vez de endeudarse por lujos, se construyen activos que después los financian.
Nicolás usa un ejemplo clásico: una propiedad que arriendas te entrega un flujo mensual, mientras que la casa donde vives tiene costos, mantención y gastos todos los meses. Las familias con patrimonio enseñan a acumular activos y a minimizar los pasivos, y por eso sus hijos suelen pensar como emprendedores: separan tiempo de dinero.
El gasto es la otra mitad del principio. Imagina a dos personas con el mismo sueldo de 2.000 dólares. La primera paga sus cuentas, sale a vitrinear, compra de más en cada temporada de descuentos y se da gustos con la tarjeta. La segunda sigue un presupuesto y se paga a sí misma primero: apenas recibe el sueldo, separa una parte para ahorro e inversión.
Ejemplo: si la segunda persona separa 15% de sus 2.000 dólares, son 300 dólares al mes y 36.000 dólares en diez años, antes de cualquier rentabilidad. La primera, en el mismo periodo, puede terminar con deudas. Mismo sueldo, destinos opuestos.
Los ricos también se dan lujos. La diferencia es el orden. Un principio que se enseña en esas familias es que antes de comprarte algo caro, construyes un activo que pague sus costos. Si quieres un auto cuya cuota y mantención suman 300 dólares al mes, primero consigues un activo que te entregue 300 dólares al mes.
Conviene involucrar a los hijos porque manejar dinero se aprende practicando, y revisar el presupuesto familiar con ellos, aunque sean chicos, les da años de ventaja sobre sus pares.
Las familias con patrimonio suelen sentar a sus hijos a mirar las cuentas de la casa, los gastos y hasta cómo funciona el negocio familiar. En cambio, en muchas familias el presupuesto se hace a solas, con angustia, cuando se hace. Esa ansiedad se transmite: el hijo crece asociando las finanzas con algo negativo que prefiere evitar.
Otra idea que se transmite en estas casas: gastar es normal. Todos los meses hay que gastar para vivir, y se puede hacer con gratitud por lo que se recibe. Ordenar el dinero no es sufrir, es decidir.
Tus hijos deberían saber que existen varias formas de ganar dinero: cambiar tiempo por dinero, como empleado o independiente, y construir sistemas que generen dinero por ti, como un negocio, un equipo o una tecnología.
Muchas familias con patrimonio empujan a sus hijos a tener trabajos comunes para que conozcan cada forma desde adentro. Se ha contado, por ejemplo, que una de las hijas de Barack Obama trabajó atendiendo público en un restaurante durante un verano. Robert Kiyosaki ordenó estas formas en su libro El cuadrante del flujo del dinero: empleado, autoempleado, dueño de negocio e inversionista.
En casas con menos recursos suele transmitirse una sola vía: trabajar duro de ocho a ocho. Es una vía válida, pero tiene techo, porque tus horas son finitas y tu sueldo depende de cuánto valor aportas y de cómo negocias.
Enseñar que nadie te debe nada significa que cada logro se gana con esfuerzo propio, aunque hayas nacido con ventajas. Enseñar que siempre hay más dinero significa formar una mentalidad de abundancia: saber que hay muchas formas de generar ingresos y cobrar según el valor que entregas.
Bill Gates y Warren Buffett han dicho públicamente que planean dejarles a sus hijos una parte pequeña de su fortuna, para que se hagan su propio camino. Los millonarios que partieron de abajo saben lo difícil que es y no esperan conseguir nada sin intentarlo muchas veces.
La mentalidad de abundancia tiene un efecto muy práctico. Un emprendedor que cree que no hay suficiente dinero allá afuera cobra barato, teme subir precios y hasta se siente culpable por cobrar. Uno con mentalidad de abundancia sabe que hay gente dispuesta a pagar por el valor que recibe y cobra con confianza. Nicolás lo dice desde su experiencia: muchos límites de ingreso están primero en la cabeza.
Para enseñar principios de dinero a tus hijos, adapta el principio a su edad: con los más chicos, dinero concreto y visible; con los mayores, decisiones reales con consecuencias reales.
Edad | Qué enseñar | Cómo hacerlo |
|---|---|---|
4 a 7 años | El dinero se gana y se elige en qué usarlo | Tres alcancías: gastar, ahorrar y compartir |
8 a 12 años | Ahorrar para una meta y comparar precios | Mesada con reglas y una meta de ahorro propia |
13 a 17 años | Presupuesto, primer ingreso, interés compuesto | Cuenta propia, trabajos de verano, revisar gastos juntos |
18 años o más | Crédito, inversión y activos | Primera inversión simple, entender la tarjeta de crédito antes de usarla |
Lo que enseñas en casa sobre el dinero es lo mismo que aplica un inversionista con su capital: orden antes que impulso, activos antes que pasivos y reglas claras antes de decidir. En SUNIX partimos siempre por ese orden. Primero ordenas tu plata, después decides cómo invertirla.
SUNIX Capital es el servicio de copy trading de SUNIX: replica en tu cuenta las operaciones de un trader humano, en proporción a tu capital. El dinero queda en una cuenta a tu nombre, en tu bróker, y puedes retirar o desconectar la replicación cuando quieras, sin autorización de SUNIX. Las pérdidas se replican igual que las ganancias, así que es una decisión para capital que ya está ordenado, no para la plata del mes.
Si quieres tomar el control de tu capital, conoce SUNIX Capital en sunix.io.
Desde los 4 o 5 años se pueden enseñar ideas simples, como que el dinero se gana y se elige en qué usarlo. La complejidad sube con la edad.
Puede ser una buena herramienta si viene con reglas claras y una meta de ahorro. Lo importante es que el niño tome decisiones y viva sus consecuencias con montos chicos.
Separar una parte del ingreso para ahorro e inversión apenas llega, antes de gastar en cualquier otra cosa.
Sí. Ninguno depende del patrimonio de la familia; dependen de conversar el tema y practicar con montos pequeños.
Es entender que hay muchas formas de generar ingresos y que la gente paga por el valor que recibe, lo que permite emprender y cobrar con confianza.
Este contenido es informativo y educativo. No constituye asesoría financiera personalizada ni recomendación individualizada de inversión. Operar instrumentos apalancados implica un riesgo elevado de pérdidas, incluida la pérdida total del capital invertido. Rentabilidades pasadas no garantizan resultados futuros.
Compartir este artículo
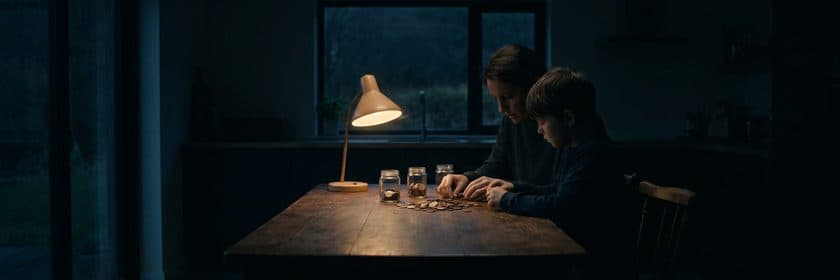
Seis ideas sobre el dinero que muchas familias con patrimonio transmiten en casa desde temprano, y cómo enseñarlas a tus hijos según su edad, tengas mucho o poco.
SUNIX
Todavía no hay comentarios.

05 de octubre de 2026

30 de septiembre de 2026

26 de agosto de 2026
