Publicado el 21 de enero de 2026. Por el equipo de SUNIX Capital.
La inflación es el alza sostenida de los precios de lo que consumes, y se mide con el Índice de Precios al Consumidor (IPC). Pero no es tu mayor problema. El que más daña tu futuro es la devaluación monetaria: la pérdida de valor de tu dinero frente a activos como casas, terrenos o acciones.
Aquí vas a entender la diferencia entre ambas, por qué los activos suben más rápido que tu sueldo y qué puedes hacer con esa información sin caer en el pánico.
La inflación encarece la leche; la devaluación monetaria encarece el terreno donde querías construir tu casa. Están relacionadas, pero no son lo mismo.
La inflación es lo que ves en la boleta del supermercado: el pan, la luz, el transporte. La devaluación monetaria, que en inglés se llama debasement, es la pérdida de poder de compra de tu dinero en relación con los activos reales: propiedades, terrenos, empresas, metales.
Nicolás Palacios, fundador de SUNIX, lo explica así en su canal: muchas veces se usan los dos conceptos como sinónimos para simplificar, pero es la devaluación la que define si vas a poder construir patrimonio o no. La inflación afecta tu mes. La devaluación afecta tus próximos 20 años.
| Inflación (IPC) | Devaluación monetaria |
|---|---|---|
Qué mide | Precio de una canasta de consumo | Valor del dinero frente a activos reales |
Dónde la notas | Supermercado, cuentas, transporte | Casas, terrenos, acciones, metales |
Qué te afecta | Tu capacidad de llegar a fin de mes | Tu capacidad de formar patrimonio |
¿Sale en las noticias? | Sí, todos los meses | Casi nunca como cifra |
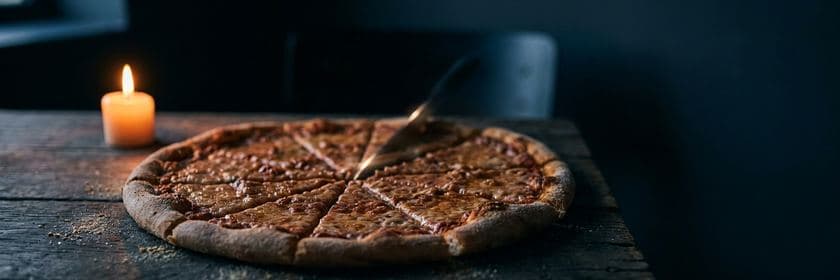
La devaluación funciona como repartir la misma pizza entre más personas: nadie te quita tu porción, pero tu porción es más chica.
Imagina un pueblo de 10 personas. Cada viernes se hornea una pizza grande y se reparte en partes iguales. Un día el alcalde decide estimular la economía e invita a 10 personas más, pero sin hacer más masa ni comprar más ingredientes. Sigues recibiendo una porción. Nadie te subió los impuestos ni te sacó nada del bolsillo. Pero tu porción ahora es la mitad.
En esta metáfora, la pizza es la economía real (los bienes y activos que existen), tu porción son tus ingresos y ahorros, y los invitados nuevos son el dinero que se crea por encima de lo que crece la producción. Hay un detalle más: los primeros en llegar a la mesa eligen las porciones más grandes.
Los activos suben más rápido porque el dinero nuevo no llega a todos al mismo tiempo: primero lo reciben bancos, fondos y gobiernos, que lo usan para comprar activos antes que tú.
Este fenómeno se conoce como efecto Cantillon, por el economista Richard Cantillon, que lo describió en el siglo XVIII. Cuando se expande la cantidad de dinero, quienes están más cerca de la fuente compran bonos, acciones, propiedades o terrenos a precios que todavía no reflejan esa expansión. Cuando el dinero llega por goteo a los sueldos, esos activos ya subieron.
Nicolás lo compara con una torre de copas: el agua se vierte arriba y va cayendo. Al trabajador, al jubilado y al emprendedor les llegan unas gotas. Alcanzan para el supermercado, pero no para comprar activos. Y la riqueza se construye con activos.
Un dato histórico lo ilustra. En 1975, en Estados Unidos, una casa costaba cerca de 2 años de sueldo. En 2023 costaba más de 5,3 veces el sueldo anual, y eso sin comer ni pagar arriendo en todo ese tiempo.
El IPC mide cuánto cuesta vivir, no cuánto cuesta prosperar. Es una canasta de bienes y servicios de consumo, y por diseño no incluye el precio de comprar una vivienda como activo ni el de las acciones.
Eso no es un error técnico: el índice fue creado para medir consumo. El problema aparece cuando se usa esa cifra como si resumiera todo lo que le pasa a tu dinero. Un IPC de 3% anual puede convivir con propiedades que se alejan del alcance de un sueldo año tras año.
Además, el cálculo tiene ajustes que conviene conocer:
Estos ajustes tienen justificación estadística, pero explican por qué la cifra oficial y tu sensación en el bolsillo no siempre coinciden. Nicolás insiste en que, si sumas la devaluación frente a los activos, el costo real de mantener tu dinero quieto es bastante mayor que el número que sale en las noticias.
No: la devaluación de la moneda es un recurso que los gobiernos usan hace casi 2.000 años.
En el año 64 después de Cristo, el emperador romano Nerón necesitaba financiar guerras, burocracia y obras. Subir impuestos era impopular, así que redujo el contenido de plata del denario, la moneda del imperio, de unos 3,9 gramos a unos 3,4. Con la misma plata acuñaba más monedas, pero cada una valía menos. Los emperadores siguientes repitieron la receta. La gente empezó a guardar las monedas antiguas, con más plata, y a gastar las nuevas. El resultado fue inflación encubierta y pérdida de confianza en la moneda.
Hoy no se mezcla plata con cobre. El equivalente moderno es expandir la oferta de dinero a través del sistema bancario y de la política monetaria. La herramienta cambió; la lógica es parecida.
Porque devaluar es la salida políticamente menos costosa para una deuda muy grande: subir impuestos o recortar gasto tiene un precio electoral inmediato.
Cuando un Estado debe mucho, tiene cuatro caminos: crecer más rápido que su deuda, subir impuestos, recortar gastos o dejar que la moneda pierda valor con el tiempo. Los dos del medio son impopulares. El primero no depende solo de la voluntad. El cuarto reduce el peso real de la deuda sin que nadie vote por él. Por eso Nicolás lo llama un impuesto silencioso.
Estados Unidos es el caso que más se cita: a inicios de 2026 su deuda federal superaba los 38 billones de dólares (38 trillion en la escala estadounidense), con un gasto en intereses cada vez más alto.
Ejemplo: supón que tu sueldo sube 2% al año y los activos que quieres comprar suben 8% al año. Hoy una propiedad cuesta 5 veces tu sueldo anual. En 10 años, tu sueldo habrá crecido cerca de 22% y la propiedad cerca de 116%. La propiedad pasaría a costar casi 9 veces tu sueldo. No ahorraste mal: la brecha se agranda sola.
Lo primero es aceptar que el efectivo quieto pierde valor frente a los activos, y que tu tarea es aprender a tener activos sin exponerte a riesgos que no entiendes.
Tres ideas que Nicolás repite:
Entender la devaluación cambia la pregunta. Ya no es "dónde guardo mi plata", sino "qué hago para que trabaje con reglas que entiendo". En SUNIX partimos siempre por ahí: primero comprender el sistema, después decidir.
SUNIX Capital es el servicio de copy trading de SUNIX. Replica en tu cuenta las operaciones de un trader humano, en proporción a tu capital. Tu dinero queda en una cuenta a tu nombre, en tu bróker; SUNIX no lo recibe ni lo custodia, y puedes retirar o desconectar la replicación sin pedir autorización. Eso no lo hace libre de pérdidas: las pérdidas se replican igual que las ganancias, así que es una decisión que se toma con información y con capital que puedes arriesgar.
Si quieres tomar el control de tu capital, conoce SUNIX Capital en sunix.io.
No. La inflación es el alza de precios de consumo que mide el IPC. La devaluación monetaria es la pérdida de valor del dinero frente a activos reales como propiedades, terrenos o acciones.
Es la idea de que el dinero nuevo beneficia primero a quienes lo reciben antes, como bancos y fondos, que compran activos antes de que suban. Quienes lo reciben al final, vía sueldos, llegan cuando los precios ya subieron.
Porque el IPC mide una canasta de consumo. Comprar una vivienda es adquirir un activo, así que queda fuera de ese cálculo por diseño.
Sirve para tener liquidez y un fondo de emergencia. Como estrategia de largo plazo, el efectivo sin rendimiento pierde poder de compra frente a los activos.
No. Los activos pueden caer y quedarse abajo por años. Ayudan en el largo plazo solo si entiendes lo que compras y el riesgo que asumes.
Este contenido es informativo y educativo. No constituye asesoría financiera personalizada ni recomendación individualizada de inversión. Operar instrumentos apalancados implica un riesgo elevado de pérdidas, incluida la pérdida total del capital invertido. Rentabilidades pasadas no garantizan resultados futuros.
Compartir este artículo
La inflación del supermercado es solo una parte del problema. La devaluación del dinero frente a los activos explica por qué trabajar y ahorrar ya no alcanza para formar patrimonio.
SUNIX
Todavía no hay comentarios.

05 de octubre de 2026

30 de septiembre de 2026

26 de agosto de 2026
